Kadıköy, cumartesi
Cumartesi öğleden sonra, saat üçe yaklaşıyor. Elif ve iki arkadaşı Kadıköy'de aç. “Nereye gidelim?” sorusuna kimsenin net bir cevabı yok.
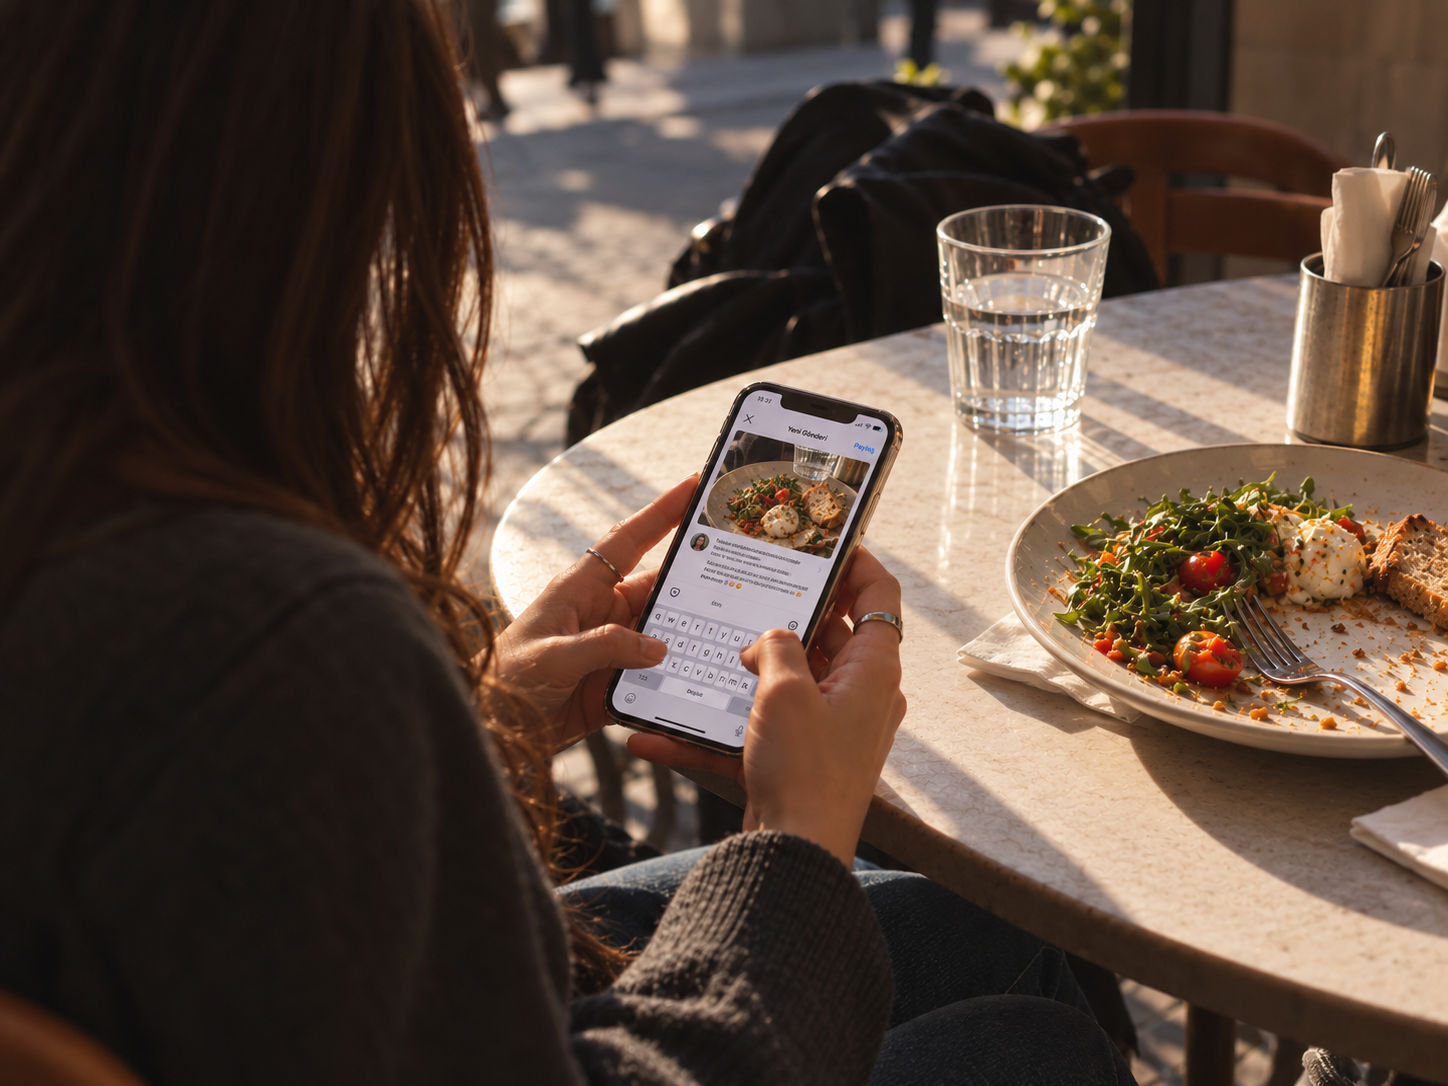
Elif telefonunu çıkarıyor; Google'ı açmıyor, haritalara da bakmıyor. TikTok'a “Kadıköy brunch” yazıyor.
Üçüncü videoda bir kız tabağı kameraya çeviriyor, arkadaki kalabalığı gösteriyor ve “sıra var ama değer” diyor. Elif yorumlara iniyor. Biri “porsiyonlar küçüldü artık” yazmış; yorumun altında otuz beğeni var. Elif videoyu kaydediyor, ikinci videoya geçiyor.
Beş dakika sonra karar verilmiş.
Yola çıkmadan önce yalnızca adresi ve çalışma saatlerini kontrol etmek için haritayı açıyor.
Bu küçük sahnede marka konuşmadı. Mekanın kendi hesabı, web sitesi ya da reklamı da devreye girmedi. Buna rağmen mekanın kaderi, birkaç dakikalık bir kaydırma sırasında, başkalarının deneyimleri üzerinden belirlendi.
Google'ın yerini almadı; ilk durağı değiştirdi
Hayır; ama sıralamayı değiştirdi. “Sosyal medya Google'ın yerini aldı” cümlesi kulağa güçlü geliyor; ancak gerçeği biraz fazla basitleştiriyor. Değişen şey Google'ın ortadan kalkması değil, arama yolculuğunun başladığı yer.
Bu değişimin en çok konuşulan işaretlerinden biri Google'ın kendi içinden geldi. Google'da bilgi ve arama ürünlerinden sorumlu üst düzey yönetici Prabhakar Raghavan, 2022'de Fortune'un bir konferansında, şirketin araştırmasına göre gençlerin yaklaşık yüzde 40'ının yemek yeri ararken Google Search ya da Maps'e gitmediğini söyledi. Bu kullanıcıların TikTok ve Instagram gibi uygulamalara yöneldiğini belirtti.1
Ancak bu rakamın sınırlarını bilmek önemli. Google, oranın 18-24 yaş arasındaki ABD'li kullanıcılarla yapılan şirket içi bir araştırmaya dayandığını açıkladı. Yani tek bir kategoriye, tek bir ülkeye ve dar bir yaş aralığına ilişkin bir veri söz konusu. Zaman içinde haberlerde “yaklaşık yüzde 40” ifadesinin “neredeyse yarısı”na dönüşmesi de eleştiri konusu oldu. Dolayısıyla buradan “gençlerin yarısı Google'ı bıraktı” sonucu çıkarmak doğru değil.
Ama başka bir şey açık: Arama davranışı değişiyor. Raghavan da yeni kullanıcı kuşaklarının eski alışkanlıklarla gelmediğini, sordukları soruların değiştiğini ve görsel açıdan daha zengin keşif biçimlerine yöneldiklerini söylüyor.
Bunun birkaç somut nedeni var. Sosyal medyada sonuç yalnızca bir liste olarak karşıya çıkmıyor; bir insanın deneyimi olarak geliyor. Video, metinden daha hızlı bir fikir verebiliyor. Yorumlar ve “kaydet” davranışı kendiliğinden bir sosyal kanıt katmanı oluşturuyor.
Google ise özellikle ticari aramalarda, reklamların ve arama motorlarına göre optimize edilmiş içeriklerin öne çıktığı bir alan olarak algılanabiliyor.
Bu nedenle Google ortadan kalkmıyor; yolculuğun başka bir durağına dönüşüyor. Elif'in yola çıkmadan önce haritayı açıp adresi ve çalışma saatini kontrol etmesi tam da bunu gösteriyor: Karar sosyal akışta şekilleniyor, doğrulama ise başka bir platformda yapılabiliyor.
Sosyal medya artık yalnızca bir kanal değil, bir ortam
Z kuşağı için sosyal medya, yalnızca bir şeyin duyurulduğu yer olmaktan çıkıyor; bir şeyin sınandığı yere dönüşüyor.
Eğlence, arkadaşlık, haber, keşif ve alışveriş aynı akışın içinde. Bu nedenle bir ürün ya da hizmet hakkında bilgi edinmek isteyen kişi her zaman ayrı bir “araştırma moduna” geçmiyor. Aradığı cevap, zaten bulunduğu akışın içinde karşısına çıkabiliyor.
- Yeni bir fondöten alacak biri, ürünü kendi ten tonuna yakın birinin üzerinde görmek ve “sivilce yaptı mı?” yorumunu okumak isteyebilir.
- Spor salonuna üye olacak biri, markanın hazırladığı tanıtım videosundan çok, akşam yedi buçuktaki kalabalığı gösteren bir üyenin hikayesine bakabilir.
- Otel arayan biri profesyonel fotoğraflardan önce gerçek bir misafirin odasını çektiği videoyu arayabilir: “Fotoğraftaki gibi mi?”
Üç örneğin ortak sorusu aslında aynı: “Benim gibi biri bunu denediğinde ne oldu?” Bu soru, “En iyi X hangisi?” sorusundan farklı.
Bu davranışın görünür olduğu kategorilerden biri güzellik. Tinuiti'nin Ocak 2025'te 1.003 ABD'li güzellik alışverişçisiyle yaptığı araştırmada Z kuşağı alışverişçilerinin yüzde 62'si, son bir yıl içinde sosyal medyada keşfettiği bir ürünü satın aldığını söylüyor. Baby boomer kuşağında bu oran yüzde 19.2
Daha dikkat çekici olan ise araştırmanın mağaza içindeki davranışı göstermesi. Mağazada araştırma yaparken sosyal medyaya bakanların oranı genel olarak yüzde 18 iken Z kuşağında yüzde 38'e çıkıyor.
Yani sosyal medya yalnızca satın alma kararından önceki keşif aşamasında değil; ürün fiziksel olarak kullanıcının elindeyken bile devreye girebiliyor. Bu da markalar için önemli bir değişime işaret ediyor: İnsanların karşısına çıkmak yetmiyor. Karşılarına çıktığınızda sorularına cevap verebilmek gerekiyor.
Z kuşağı ile diğerleri arasındaki açıklık
Güzellik kategorisinde, iki ayrı davranış. Yüzde.
Sosyal medyada keşfettiği bir ürünü son bir yılda satın aldı
Mağazada araştırma yaparken sosyal medyaya baktı
Markalar için ne değişiyor?
Bu tablo, markaların iletişim planlarında bazı temel kabulleri yeniden düşünmesini gerektiriyor. Sosyal medya ilk durak olabilir, ama tek durak değil; bu ayrım önemli.
Araştırma teknolojileri şirketi Rival Technologies'in Temmuz 2026'da ABD ve Kanada'da 878 Z kuşağı katılımcıyla yaptığı araştırmada, katılımcıların yüzde 61'i çevrimiçi yorumları nerede rezervasyon yapacaklarını belirleyen en büyük etken olarak gösterirken, yalnızca yüzde 12'si sosyal medyanın rezervasyon kararlarını etkilediğini belirtiyor.3 Vision One Research'ün Haziran 2026'da İngiltere'de 3.000 tüketiciyle yaptığı Travel Brand Barometer araştırması ise tabloya yapay zekayı ekliyor: Z kuşağının yüzde 51'i tatil planlamak için ChatGPT gibi araçları kullandığını söylüyor.4
Rezervasyon kararını ne belirliyor?
Z kuşağına sorulduğunda, sosyal medya ilk durak olsa da kararın kendisinde öne çıkan şey yorumlar. Yüzde.
Çevrimiçi yorumlar
Sosyal medya
Burada tek bir platformun kazandığı bir yarıştan söz etmek yerine, birbirine eklenen bir yolculuktan söz etmek daha doğru:
TikTok
Yapay zeka
Yerleşik platform
Bu nedenle markalar için asıl soru yalnızca “Akışta görünüyor muyum?” değil: “Yolculuğun farklı duraklarında karşılaşıldığımda tutarlı mıyım?”
İçerik de bir soruya cevap vermeli. İnsanlar “Hassas cilde uygun mu?”, “Akşam saatlerinde kalabalık mı?”, “Fotoğraftaki gibi mi?” diye soruyor. Bu soruların cevabını veren içerik bulunuyor. Yalnızca ürünü güzel gösteren içerik ise kolayca kaydırılabiliyor.
Bu noktada yorum bölümü de yeni bir SSS sayfası gibi çalışıyor. Bir kişinin sorduğu soru, verilen cevap ve diğer kullanıcıların deneyimleri, sonradan gelen herkes için görünür hale geliyor. Dolayısıyla yorumlar artık yalnızca etkileşim metriği değil; markanın anlatısının bir parçası.
Kanıt artık yalnızca markanın içinden gelmiyor
Cilalı içerik, tek başına güven anlamına gelmiyor. Bahçeşehir Üniversitesi'nde bir ders kapsamında yürütülen 2026 tarihli ön araştırmada, 85 geçerli yanıt veren Z kuşağı katılımcı dört sağlıklı atıştırmalık markasının gerçek sosyal medya içeriklerini altı boyutta puanladı. Dört markanın ortalama puanlarına bakıldığında, boyutlar arasında görsel tutarlılık 5 üzerinden 3,4 ile en yüksek, markayla etkileşime girme isteği ise 2,4 ile en düşük puanı aldı.7
Bu çalışmanın sınırları açık: ders içi bir ön araştırma olduğu için 85 kişilik örneklem ve dört marka, bulguların Z kuşağına ya da sağlıklı atıştırmalık kategorisinin geneline genellenmesine izin vermiyor; sonuçlar kesin değil, yön gösterici. Bu nedenle sonuç bir kanıt olarak değil, görsel kusursuzluğun tek başına ilişki kurmaya yetmeyebileceğine dair bir işaret olarak okunmalı.
Kullanıcı yalnızca cilalı bir görüntü değil, güvenebileceği bir tanık da arıyor. Bu durumda markanın işi yalnızca kendi hesabını güzelleştirmek değil; gerçek kullanıcıların deneyimlerini paylaşmasını kolaylaştırmak, yorumlara cevap vermek ve olumsuz deneyimleri iletişimin doğal bir parçası olarak ele almak. Çünkü bugün markanın anlattığı kadar, başkalarının marka hakkında ne söylediği de görünür.
Bir başka değişim de arama ile yapay zekanın giderek birbirine yaklaşması. Platformlar ve arama araçları cevapları özetlemeye başladıkça, bulunmak bir ölçüde özetlenebilir ve alıntılanabilir olmak anlamına geliyor.
Bu alandaki ölçümler henüz tam olarak oturmuş değil. Ancak McKinsey'nin Ekim 2025 tarihli analizine göre birçok durumda markanın kendi sitesi, yapay zeka destekli aramaların başvurduğu kaynakların yalnızca yüzde 5 ila 10'unu oluşturuyor.5 Geri kalan kaynaklar arasında satış ortaklarının siteleri, üçüncü taraf yayınlar ve kullanıcı içerikleri bulunuyor.
Yapay zeka destekli arama kimi kaynak gösteriyor?
Markanın kendi sitesi, başvurulan kaynakların küçük bir bölümü.
Oran kategoriye göre değişebilir. Ancak ortaya çıkan yön dikkat çekici: Markanın kendi anlattığı kadar, başkalarının onun hakkında söylediği de artık bulunabilirliğin bir parçası.
Bu nedenle bugün için kalıcı görünen ilke, yalnızca arama motoru optimizasyonu değil: açık, doğrulanabilir ve gerçek deneyime dayanan içerik hem insan hem de makine tarafından daha kolay anlaşılabiliyor, özetlenebiliyor ve alıntılanabiliyor.
Her tanık güvenilir değil
Ancak burada önemli sınırlar var.
Üç sınır
Kategori
“İlk durak” her kategoride aynı değil; araştırmalar da birbiriyle tam örtüşmüyor.
Tanığın bağımsızlığı
Yükselen içerik en doğru değil, en çok etkileşim alması muhtemel içerik olabilir.
Verinin coğrafyası
Rakamların önemli bölümü ABD, Kanada ve İngiltere'den; Türkiye açık bir soru.
İlk olarak, “ilk durak” her kategoride aynı değil. Araştırmalar bu konuda tamamen aynı şeyi söylemiyor. eMarketer'ın Haziran 2024 tarihli US Consumer Path to Purchase anketine göre güzellik kategorisinde yeni ürün keşfinin en güçlü kanalı hala mağaza olarak görünürken, çevrimiçi kanallar içinde sosyal medya çok markalı perakendecilerin dijital kanallarının önüne geçiyor.6 Tinuiti'nin yukarıda anılan araştırmasında ise ürün keşfinde sosyal medya ilk sırada yer alıyor.
Bu fark büyük ölçüde neyin ölçüldüğüyle ilgili olabilir: keşif mi, hatırlanan kanal mı, yoksa nihai karar mı? Sağlık ve finans gibi hata payının yüksek olduğu kategorilerde yolculuğun daha temkinli ilerlemesi beklenebilir. Ancak bu yazıdaki veriler Türkiye'deki bu kategoriler için böyle bir sonuç çıkarmaya yetmiyor.
İkinci sınır daha rahatsız edici: Tanığın kendisi de sorgulanabilir. Sosyal medyada yükselen içerik her zaman en doğru içerik değil; çoğu zaman en fazla etkileşimi yaratma ihtimali yüksek olan içerik.
Öneri algoritmaları izlenme süresi, paylaşım ve kaydetme gibi sinyalleri öne çıkarabildiği için, iyi ışıkla çekilmiş bir otel videosu daha gerçekçi bir videodan çok daha geniş bir kitleye ulaşabilir.
Ürünü gerçekten deneyen kişiyle, bir anlaşma gereği ürünü öven kişi aynı akışta yan yana durabilir.
Dolayısıyla sosyal medyadaki “tanık” arayışı kırılgan. Güven, tanık gerçekten bağımsız kaldığı sürece çalışıyor.
Üçüncü sınır ise veriyle ilgili: bu yazıdaki rakamların önemli bölümü ABD, Kanada ve İngiltere'den geliyor. Türkiye için aynı oranları doğrudan varsaymak yerine, bunu hala cevaplanması gereken bir soru olarak bırakmak daha doğru.
Bu sınırlar tezi zayıflatmıyor; aksine keskinleştiriyor: İlk durak olmak, bulunmak için giderek daha önemli hale geliyor. Ama güveni yaratan şey hala gerçek deneyim.
Sıradaki Elif
Aynı akşam
Elif brunch'ı beğendi mi, bilmiyoruz. Ama akşam bir yorum yazdı: “Porsiyon küçük ama sos harika.” Belki bir de video çekti.
Artık o da bir tanık.
Yarın başka biri, başka bir kategoride aynı arayışa çıkacak. Bir makyaj ürünü, bir spor salonu, bir otel ya da bir restoran arayacak. Karşısına ilk çıkan şey markanın kendi anlattığı olmayabilir; belki Elif'in yazdığı tek bir satır olacak.
Bu zincirin içinde markanın rolü, kendini durmadan anlatmaktan biraz daha farklı bir yere taşınıyor: Anlatılmaya değer bir deneyim sunmak.
Veri künyesi
Yazıda geçen rakamların kaynağı, örneklemi ve coğrafyası. Oranların hangi soruya verilen cevaptan çıktığı, karşılaştırmaların sınırını belirliyor.
| İddia | Oran | Kaynak | Örneklem | Coğrafya |
|---|---|---|---|---|
| Yemek yeri ararken Google Search ya da Maps'e gitmeyen gençler | ~%40 | Google — Prabhakar Raghavan, Fortune konferansı, 2022 | Şirket içi araştırma, 18-24 yaş | ABD |
| Sosyal medyada keşfettiği ürünü satın alan Z kuşağı (baby boomer: %19) | %62 | Tinuiti, Ocak 2025 | 1.003 güzellik alışverişçisi | ABD |
| Mağaza içi araştırmada sosyal medyaya bakan Z kuşağı (genel: %18) | %38 | Tinuiti, Ocak 2025 | 1.003 güzellik alışverişçisi | ABD |
| Rezervasyon kararında en büyük etken olarak çevrimiçi yorumlar | %61 | Rival Technologies, Temmuz 2026 | 878 Z kuşağı katılımcı | ABD, Kanada |
| Rezervasyon kararını sosyal medyanın etkilediğini söyleyenler | %12 | Rival Technologies, Temmuz 2026 | 878 Z kuşağı katılımcı | ABD, Kanada |
| Tatil planlamak için ChatGPT gibi araçları kullanan Z kuşağı | %51 | Vision One Research — Travel Brand Barometer, Haziran 2026 | 3.000 tüketici | İngiltere |
| Yapay zeka destekli aramaların kaynakları içinde markanın kendi sitesi | %5-10 | McKinsey analizi, Ekim 2025 | Kategoriye göre değişken | Çok ülkeli |
| Güzellikte yeni ürün keşfinin en güçlü kanalı: mağaza | — | eMarketer — US Consumer Path to Purchase, Haziran 2024 | Tüketici anketi | ABD |
| Görsel tutarlılık / markayla etkileşime girme isteği (5 üzerinden ortalama) | 3,4 / 2,4 | BAU ders içi ön araştırma, 2026 | 85 geçerli yanıt, 4 marka, 6 boyut | Türkiye |
Kaynaklar
Prabhakar Raghavan'ın açıklaması, Fortune Brainstorm Tech konferansı, Temmuz 2022. Google, oranın 18-24 yaş arasındaki ABD'li kullanıcılarla yapılan şirket içi bir araştırmaya dayandığını belirtti. ↩
Tinuiti, 2025 Beauty Marketing Study, Ocak 2025; 1.003 ABD'li güzellik alışverişçisi. tinuiti.com ↩
Rival Technologies, Z kuşağı seyahat ve rezervasyon araştırması, Temmuz 2026; ABD ve Kanada'da 878 katılımcı. ↩
Vision One Research, Travel Brand Barometer, Haziran 2026; İngiltere'de 3.000 tüketici. ↩
McKinsey & Company, yapay zeka destekli arama ve marka bulunabilirliği analizi, Ekim 2025. ↩
eMarketer, US Consumer Path to Purchase Survey, Haziran 2024. ↩
Bahçeşehir Üniversitesi, ders kapsamında yürütülen ön araştırma, 2026; 85 geçerli yanıt, dört marka, altı boyut, 5'li ölçek. Bulgular genellenebilir değildir. ↩