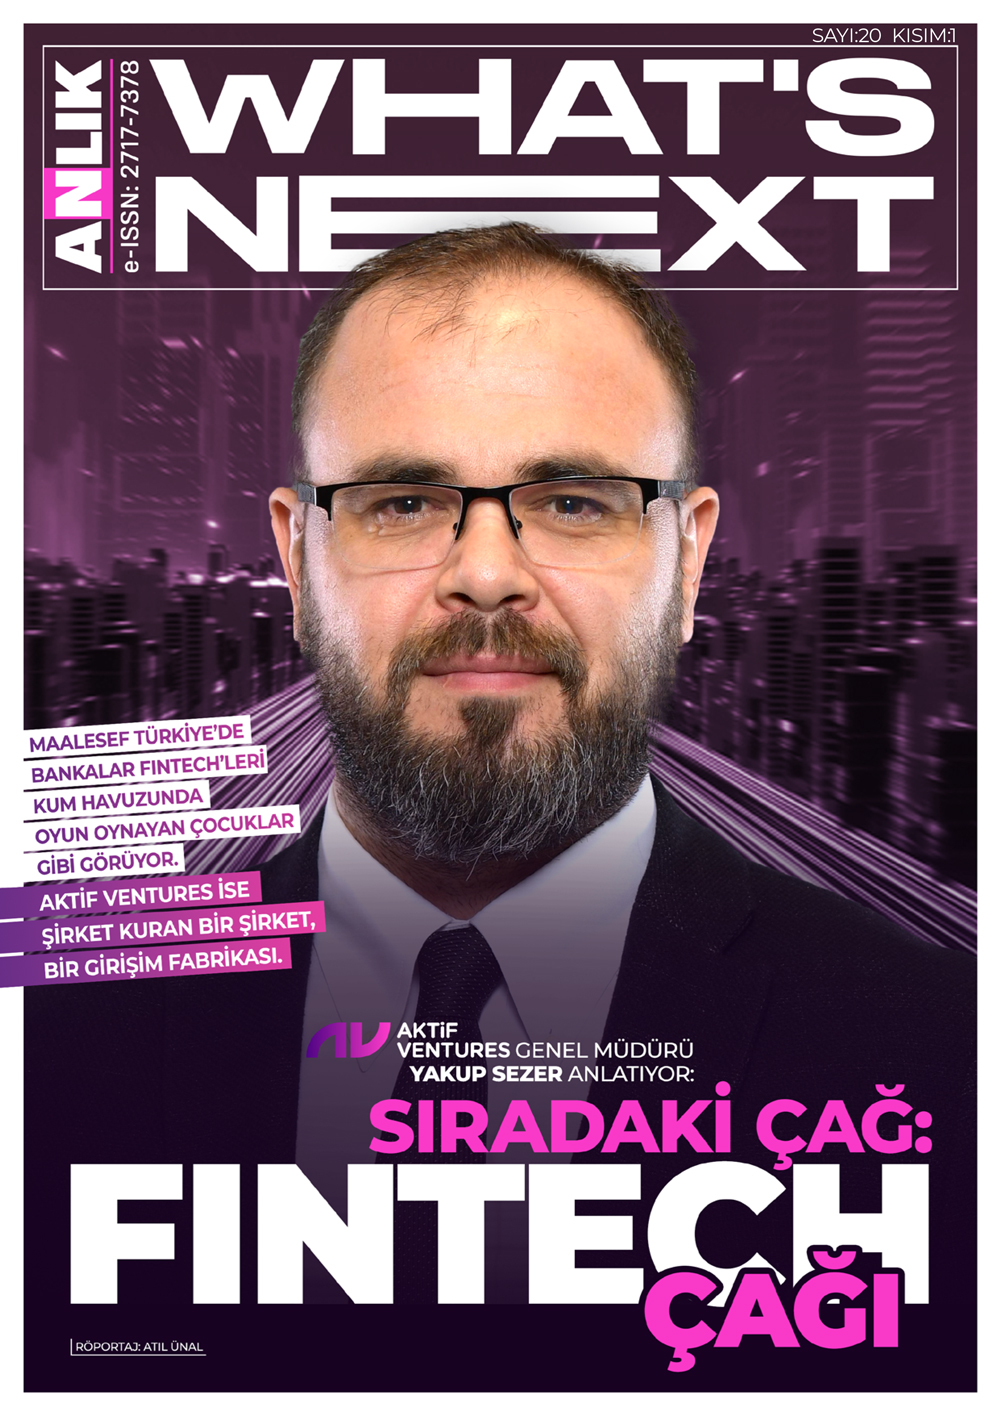
Aktif Ventures CEO'su Yakup Sezer ile "girişim kuran girişim" modelini, servis bankacılığını ve Türkiye'nin FinTech çağına nasıl girdiğini konuştuk.
"Biz bir girişim fabrikasıyız"
Aktif Ventures, Aktif Bank'ın bir iştiraki ama kendisi de bir Venture Builder — şirket kuran bir şirket. Tek misyonları FinTech kurmak, büyütmek ve satmak: "Kur, büyüt, sat." Aktif Bank'ın hiç şubesi yok ama 12 milyon bireysel müşteriyi "ekosistem bankacılığı" modeliyle yönetiyor — UPT (global para transferi), NKolay gibi 13'e yakın FinTech'ten oluşan bir yapı.
Bankaların "hobi bahçeleri"
Sezer, çoğu bankanın kendi bünyesinde kurduğu inovasyon/start-up birimlerinin aslında birer "hobi bahçesi" olduğunu söylüyor — bazıları samimi bir dönüşüm motivasyonuyla, çoğu ise PR amacıyla yapılıyor. Aktif Ventures'ı farklı kılan, bir bankanın kendi altyapı ve operasyon yeteneklerini gerçekten FinTech'lere açması ve exit hedefiyle radikal bir pozisyonda çalışması.
Apilion: "Finansın demokratikleştirilmesi"
Aktif Ventures'ın servis bankacılığı platformu Apilion, 14 kategoride 380'e yakın API sunuyor — Sezer bunu "kum havuzu" ve "lego seti" olarak tanımlıyor. Normal şartlarda bir dijital banka kurmak 1,5 milyar TL sermaye, yıllarca süren regülasyon süreci ve devasa bir teknik altyapı gerektirirken, Apilion üzerinden bir FinTech fikri iki ayda hayata geçirilebiliyor. "Adına teknik olarak banka diyemesek de fonksiyon olarak Garanti Bankası'nın bugünkü uygulamasından farkı olmaz."
490 başarısızlık, bir unicorn
Sezer, Türkiye'de dünya çapında ses getiren büyük bir FinTech'in henüz çıkmamasının nedeninin, deneme-yanılma kültürünün henüz olgunlaşmamış olması olduğunu düşünüyor: "Bir tane başarılı hikâye çıkması için 490 tane kendini feda etmeye hazır kurucuya ihtiyacımız var." Apilion gibi platformların, girişim sayısını artırarak bu deneme havuzunu büyüteceğini savunuyor.
Türkiye ile Avrupa arasındaki fark: skorlama kültürü
Sezer, Türkiye'nin kredi odaklı bir toplum olduğunu (birikim azlığı nedeniyle), Almanya gibi ülkelerin ise yatırım ürünlerine daha yatkın olduğunu belirtiyor. Almanya'daki Schufa (Türkiye'deki KKB'nin karşılığı) gibi kredi skorlama sistemlerinin toplumsal hayata çok daha derin nüfuz ettiğini, Türkiye'de bu bilincin henüz o düzeyde olmadığını vurguluyor.
What's Next: FinTech çağı geldi
Metaverse ve kripto paranın kıymetli olduğunu ama henüz topluma yayılacak olgunlukta olmadığını düşünen Sezer (FTX ve Luna çöküşlerini örnek gösteriyor), bankacılıkta asıl büyük dalganın FinTech'lerin getirdiği çeşitlilik olacağını öngörüyor — bir veya iki bankaya bağımlılığı ortadan kaldıran, çok daha kişiselleştirilmiş servisler. "Ben Türkiye için FinTech çağının geldiğini düşünüyorum."